MT5回测教学:用真实跳动点一步步测试EA
作者:Fernando Funicelli · Lucky Dogs Trading Systems 创始人
MT5回测,就是在MetaTrader 5自带的策略测试器(Ctrl+R)里,用历史价格数据运行EA,逐笔交易地看它“如果当时运行会怎样”。用真实 Tick(真实跳动点)来做,就是用你的经纪商实际记录下来的每一个价格。
第一次回测通常很快,也很让人兴奋。你选好EA,点开始,几秒钟后,一条曲线从左到右爬升。你马上就想把这个EA挂到账户上。
在那之前,先做个实验:同一个EA,同样的日期,只改建模方式。结果变了,有时变得很大。几乎没人留意的三个选择,决定了最终的数字:建模方式、成本和时间段。
太快的测试,可能显示出从来不存在的盈利。在一根1分钟K线里,黄金可能既碰到止损又碰到止盈,只有真实 Tick 才能说清是哪个先到。
能解决问题的规则只有一句:回测有多真实,取决于它用的价格有多真实。
回测是什么,它能证明什么
回测(backtesting),是在过去测试一条交易规则。在你拿钱冒险之前,它回答三个问题:
- 这条规则在整段历史里都能重复,还是只在某一段赚钱?
- 一路上账户从高点到低点跌了多少?
- 它在哪几个月赚钱,在哪几个月亏钱?
它回答不了的是:未来,以及实盘的成交。滑点(下单价和成交价的差)、新闻那一秒的点差,以及终端被关掉的那一天,都不会出现在历史数据里。所以才有后面要讲的前向测试和模拟账户。
做得好的回测,不会预言下个月。它只是不带意见地展示:在你选择去看的每个月里,这条规则表现如何。这是在运行一个EA之前,你能拿到的最好的信息。
第一次回测之前你需要什么
- 电脑上的MetaTrader 5。 策略测试器是电脑版MT5的功能:手机应用没有测试器。
- 你要实际交易的那家经纪商的账户,模拟账户也行。 测试器会下载MT5所连接的经纪商的历史数据,所以测试用的就是它的价格。
- MT5导航器里的EA(Ctrl+N):买来的、市场里的免费演示版,或者一个 .ex5 文件。如果它还不在那里,请看如何在MT5里安装EA。
- 第一次测试要有耐心。 某个时间段的第一次测试要下载 Tick 历史,会慢一些;之后的会很快。
MT5回测的分步操作
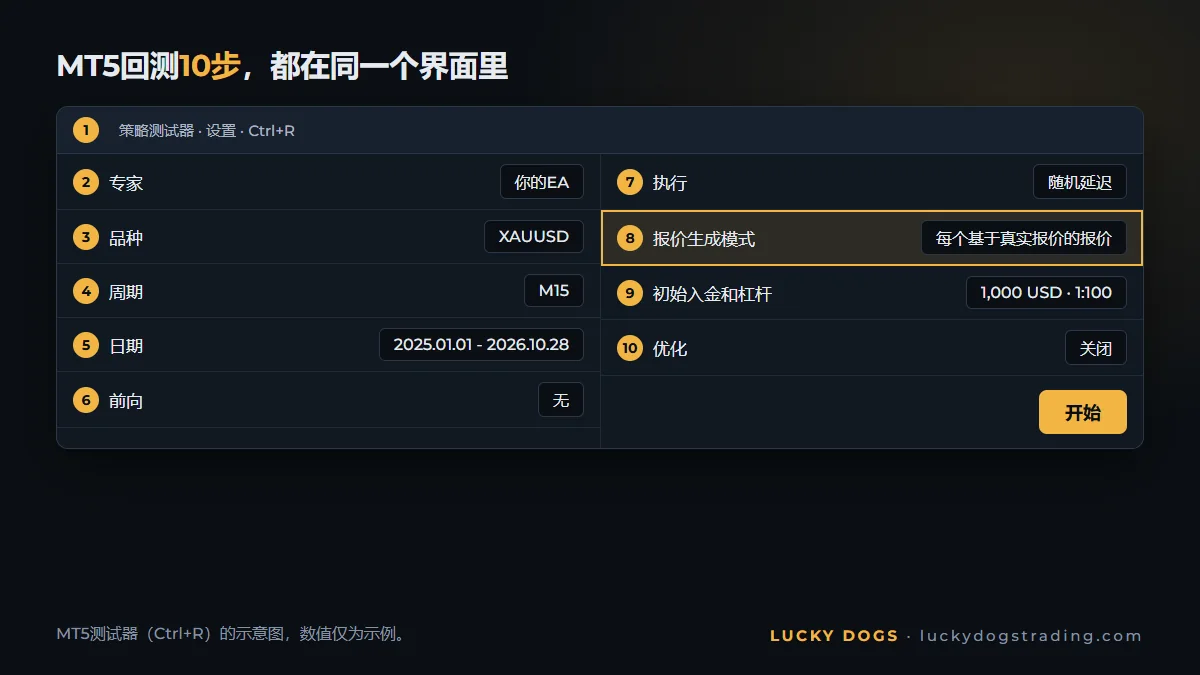
所有项目都在同一个界面里,也就是测试器的设置标签页。按顺序来:
- 用 Ctrl+R 打开策略测试器。
- 专家:选择你要测试的EA。
- 品种:用你经纪商的名称,黄金可能叫 XAUUSD、GOLD 或 XAUUSD+。
- 周期(在品种旁边):选EA页面要求的那个。我们的EA在任何周期上都能运行。
- 日期:先从最近的时间段开始,比如2025年和2026年。后面会讲原因。
- 前向:第一次测试选**“无”**。前向有它合适的时机,后面会讲。
- 执行(交易模式,延迟):如果机器人交易很快,把作为理想执行的**“无延迟”**换成一个执行延迟。在实盘里,每张订单到达经纪商都需要一点时间。
- 报价生成模式:“每个基于真实报价的报价”。
- 初始入金和杠杆:你真正要用的那个。对于按余额计算手数的EA,入金会改变每笔交易的大小。杠杆改变的是保证金,不是每一次价格波动的金额。
- 优化保持关闭。EA的输入参数,保留你真正要开的那套设置,或者那个配置档。点击开始。
为什么要关闭优化:优化就是用几百种参数组合运行机器人,然后留下最好的那个。在你还不知道规则有没有用的时候做这件事,只会教机器人背熟过去。这就是后面6个错误里的第5个。
可视化模式:在图表上看机器人交易
勾选可视化,测试器会打开一张图表,机器人按你选的速度在上面交易。要看它怎么工作,这是最好的办法:在哪里入场,把止损放在哪里,持仓多久,价格跳空时它怎么做。
要测量结果时,把它取消勾选。没有图表,测试会快得多。
MT5回测该选哪种建模方式
建模方式决定了测试器用哪些价格来模拟每一笔交易。对于交易很快的机器人,这是对结果影响最大的选择。
| 建模方式 | 测试器用的是什么 | 什么时候适用 |
|---|---|---|
| 每个基于真实报价的报价 | 经纪商记录下来的每一个价格 | 用来做决定的测试,尤其是交易很快的机器人 |
| 每一报价 | 由1分钟K线生成的 Tick | 该时间段没有真实 Tick 时 |
| 1 分钟 OHLC | 每分钟只有开盘、最高、最低和收盘 | 快速初筛一个想法 |
| 仅开盘价 | 每根K线只有开盘价 | 只在K线开盘时做决定的机器人 |
| 数学计算 | 没有价格 | 用于计算,不是交易 |
“每一报价”和“每个基于真实报价的报价”的区别,一句话就够:前者想象价格在这一分钟里的走法,后者使用实际发生过的走法。
来看看为什么这在黄金上很重要。一根1分钟K线,举个例子:开盘4,000.00,最高4,003.00,最低3,997.50,收在3,998.80,低于开盘价。你在4,000.00买入,止损在3,998.00,止盈在4,002.50。两者都在同一根K线里。
如果价格先跌,这笔交易就亏了;如果先涨,就赢了。“1 分钟 OHLC”只知道四个点,只能假设先后顺序。“每一报价”会拼出一条路径,而在这样的阴线里,它会先把价格带到最高点:测试记下止盈和盈利。只有真实 Tick 能说明,在这个例子里,止损先到。
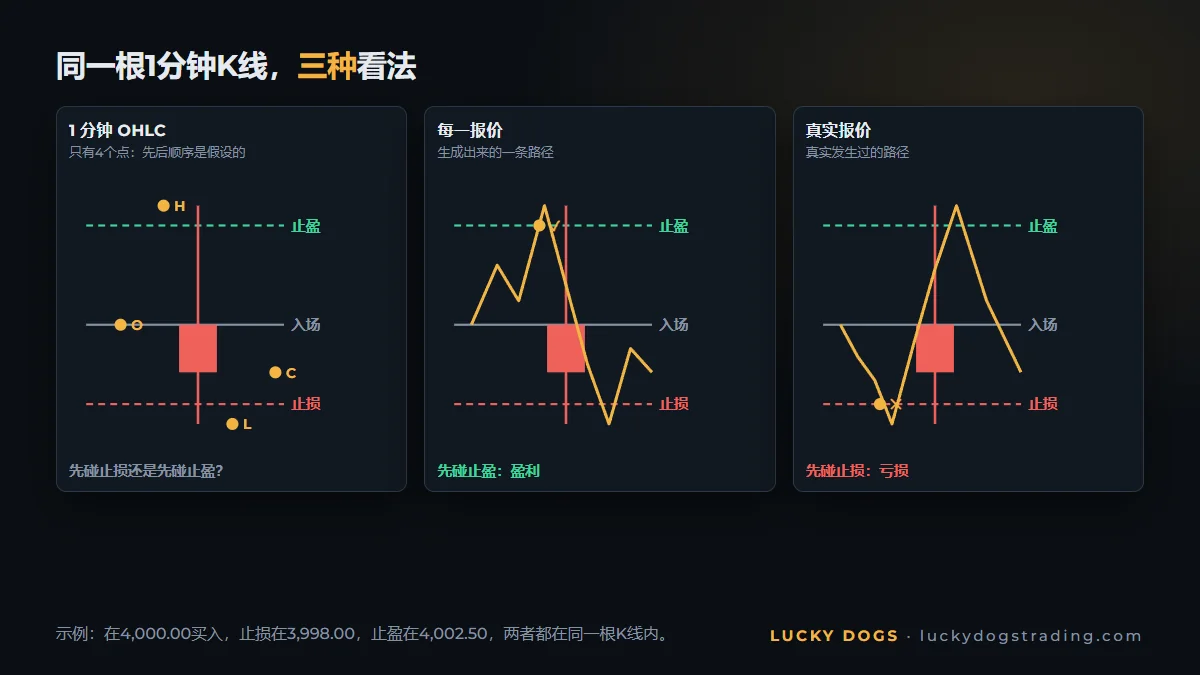
对一个按分钟交易的机器人来说,这种不确定会在几百笔交易里一再出现,一个快速的测试就是这样编造出从未存在的盈利的。每种模式的说明,也可以看策略测试器的官方文档。
点差、佣金和延迟:回测必须计入的成本
不带成本的测试,是在测一个不存在的市场。有四项成本要算进去:
- 点差,买价和卖价之间的差。用真实 Tick 时,每个 Tick 都带着经纪商记录的两个价格,所以测试里的点差是每一刻的点差,包括新闻时拉开的那部分。在生成的模式下,测试器用的是每根1分钟K线的固定点差,一分钟内点差拉开的部分就被忽略了。
- 佣金。 有些账户按成交手数收费。在报告里确认测试有没有扣佣金,以及和你账户的佣金是否一致。
- 延迟。 就是第7步。理想的执行在实盘里不存在,对快速的机器人来说,延迟会改变每次入场的价格。
- 隔夜利息。 经纪商换日时还持有的仓位,要付或者收隔夜利息;在那之前平仓就不用付。对于隔夜持仓的机器人,这项成本必须出现在测试里。测试器用该品种当前的隔夜利息率,套用到整个时间段。
一次解决这四项的规则:在你要实际交易的经纪商和账户类型上做测试。 历史数据、点差和品种条件,都来自那里。
回测该用多长的历史
时间段对结果的影响,和建模方式一样大。三个想法就能解决选择:
- 最近的决定一切。 2025年和2026年,就是机器人明天要面对的市场。如果规则在最近这段表现不好,其余的历史救不了它。
- 老的年份展示最坏的情况。 决定账户大小的最大回撤,通常出现在那里。我们自己的一个例子:Pitbull Gold 在2021年1月到2026年10月的真实 Tick 测试里,最大连续回撤是49%,出现在2024年。只测2022年时,它是59%,而EA页面要求按较大的那个来定账户大小。每年重新开始和连续测试,得到的回撤不同,页面两个都列出。
- 真实 Tick 有起点。 每家经纪商只从某个日期开始保存真实 Tick。在那之前,测试里没有一分钟内价格的真实走法。用来做决定的测试,请留在有真实 Tick 的那一段。
行之有效的做法:先跑2025和2026。如果通过,再跑你的经纪商有的整个时间段,找出最大回撤。用最近的时间段做决定,用最大回撤来定账户大小。
如何看回测结果
测试结束后,结果会出现在测试器的标签页里。有四个地方几乎说明了一切:
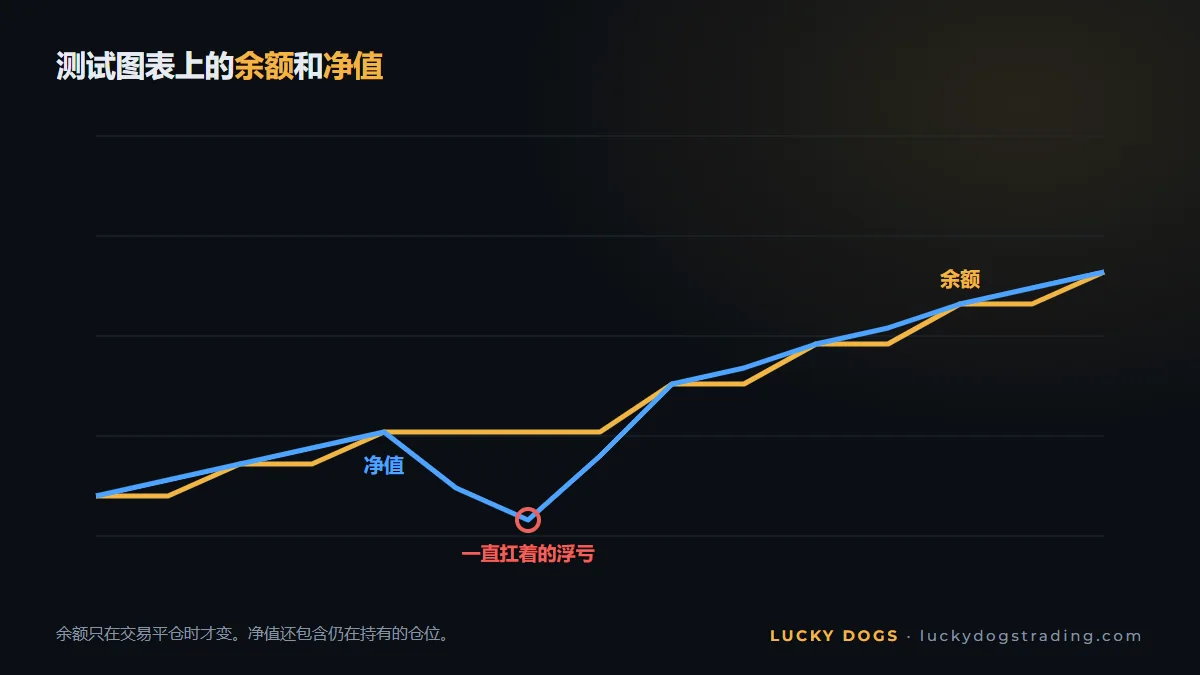
- 图表,有余额线和净值线。余额只在交易平仓时才变;净值还包含持有中的仓位。净值沉到余额下面,说明正在扛着浮亏的仓位。
- 报告,在回测标签页,有净利润、盈利因子、最大回撤和交易数。想读得不出错,请看区分靠谱机器人和空话的5个数字。
- 订单和成交列表,在报告末尾,有每笔操作的时间、交易量和价格。手数是不是在亏损后翻倍,在这里能看出来。
- 日志,里面是测试器和EA的消息。出了问题,第一个要看的就是它。
回测、前向测试和模拟账户:各自能证明什么
每个阶段回答的问题不同,没有哪个能替代另一个:
| 回测 | 前向测试(在测试器里) | 实时模拟账户 | |
|---|---|---|---|
| 在哪里运行 | 策略测试器,在历史数据上 | 策略测试器,在优化没见过的时间段末尾 | 你的经纪商,实时 |
| 证明什么 | 规则在过去能重复 | 规则没有只拟合过去 | 真实的成交:点差、滑点、时间、终端在运行 |
| 什么时候用 | 总是,最先 | 有做优化的时候 | 真钱之前 |
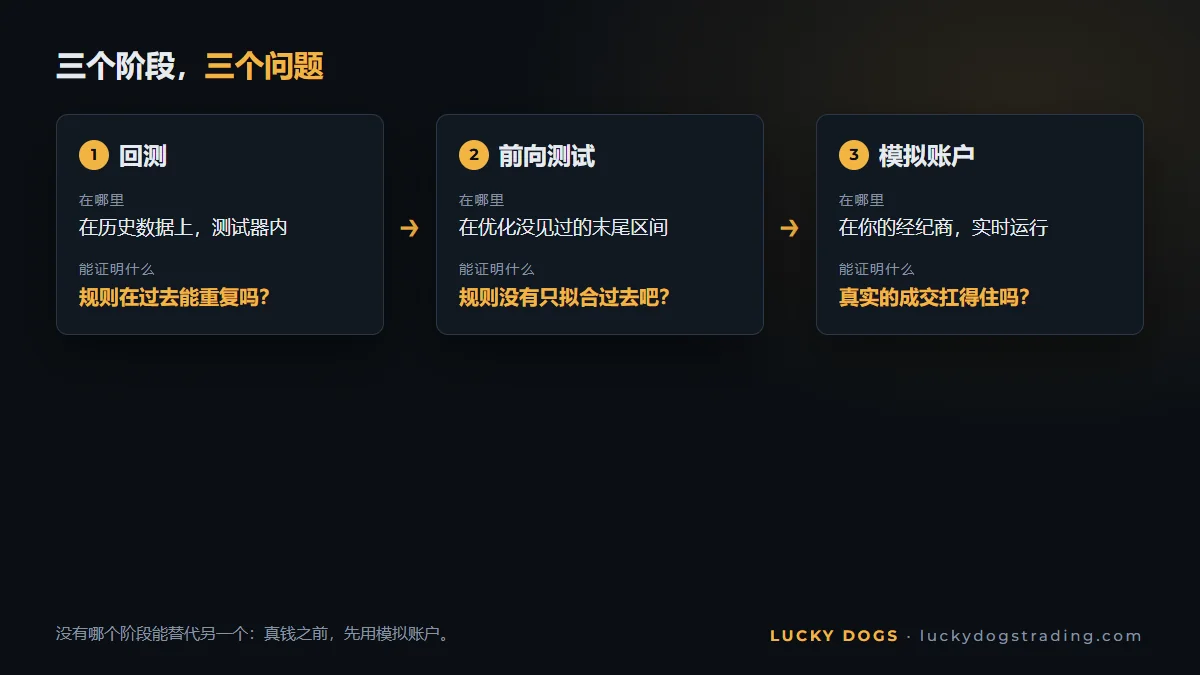
测试器里的前向,就是第6步的“前向”字段。它留出时间段末尾的一部分:1/2、1/3、1/4,或者从某个日期开始(“自定义”)。这一部分的结果,显示在前向结果所在的标签页里。优化只在开头的部分起作用,之后机器人在优化没见过的那一部分上受测。如果结果在留出的那一部分崩了,说明优化背熟了过去。
模拟账户是真钱之前的最后一步:实时价格,假钱,机器人在你的经纪商上日夜运行。对于市场里的付费EA,路径是卖家的免费演示版,或者卖家提供时的1个月租用:在真钱之前,先用模拟账户运行。
让回测好看过头的6个错误
- 给快速机器人用快速建模。 对按分钟交易的机器人用 OHLC 或仅开盘价,等于编造K线内价格的先后顺序。应该这样: 用来做决定的测试,选“每个基于真实报价的报价”。
- 挑时间段。 只留好年份,不留难熬的年份。应该这样: 用最近的时间段做决定,用整段历史找最大回撤。
- 你没有的入金或杠杆。 入金不同,测试里的手数就不是你账户的手数。应该这样: 用你要实际使用的入金和杠杆。
- 假成本。 零延迟,经纪商和你的不一样,账户没有你要付的佣金。应该这样: 你的经纪商,你的账户类型,加上一个执行延迟。
- 优化到刚好吻合。 不停改参数,直到曲线在过去里完美。应该这样: 参数少一点,开启前向,对完美的曲线保持怀疑。
- 只看余额。 余额会藏住浮亏的持仓。应该这样: 看净值线,以及用它衡量的最大回撤。
用真实 Tick 测试我们的EA
本指南教的一切,你今天就能用在我们的三个黄金EA上。三个都有能在策略测试器里运行的免费演示版,每次测试的设置都写在各自的EA页面上,方便你完全照着重做:真实 Tick,真实的点差和佣金。
| EA | 时间段 | 入金 | 经纪商和品种 | 杠杆 | 默认配置档 |
|---|---|---|---|---|---|
| Collie Gold | 2021年1月到2026年10月22日 | 1,000 USD | Vantage,XAUUSD+ | 1:1000 | Moderate |
| Pitbull Gold | 2021年1月到2026年10月31日 | 10,000 USD | Vantage,XAUUSD+ | 1:500 | Balanced |
| Beagle Gold | 2023年1月到2026年10月 | 10,000 USD | Vantage,XAUUSD+ | 1:100 | Moderate |
补充一点:每个页面上的逐年表格,每一年都用同样的入金重新开始。想重做某一年,就只跑那一年,用设置表里的入金。
每个EA各给一个数字,来自真实 Tick 测试:
- Collie Gold: Moderate 配置档,2025年+586%。最大连续回撤:37%。
- Pitbull Gold: Balanced 配置档,2025年+884%,2025和2026年22个月里21个月盈利。最大连续回撤:49%,出现在2024年。
- Beagle Gold: Moderate 配置档,2025年+184%,2025和2026年22个月里21个月盈利。最大连续回撤:27%。
然后,换成你自己的条件:你的入金,你的经纪商,最近的时间段。三个EA都能识别任何名称的黄金,并自动检测经纪商的时区,选择配置档就是全部的设置:在你的经纪商上测试,不需要别的调整。
用你经纪商的数据跑2025和2026年,再和页面对比:下载这三个演示版并排比较。如果你在不同卖家的机器人之间做选择,请照着买家的路线:从卖家页面到做出决定来做。
常见问题
MT5回测免费吗?
免费。策略测试器是MetaTrader 5自带的,历史数据由你的经纪商免费提供。没有单独的“测试器下载”。测试在你的MT5里运行,在你的电脑上或VPS上,不是在某个网站上。
能用手机做MT5回测吗?
不能。手机上的MT5应用没有策略测试器:回测是电脑版MT5的功能。
能在MT5里做手动回测吗?
策略测试器是为测试机器人设计的:在可视化里,你看着机器人交易,能在图表上看到每次入场。想手动练习下单,最简单的办法是模拟账户,用实时价格和假钱。
为什么策略测试器一笔交易都没开?
最常见的原因有四个:品种选错,所选时间段没有下载历史数据,入金太小、不够最小手数,以及有个参数阻止了入场。第一个要看的地方是测试器的日志,测试和EA会在那里写下发生了什么。
用真实 Tick 回测要多久?
某个时间段的第一次测试会慢一些,因为要下载经纪商的 Tick。之后取决于时间段的长短、机器人和你的电脑。同一时间段的后续测试快得多。
回测结果会在实盘里重现吗?
当测试用了真实 Tick、你的经纪商和你的成本时,会很接近。留在外面的是实时成交:滑点、新闻时的点差,以及终端被关掉的时间。
回测有多真实,取决于它用的价格有多真实。下载我们三个EA的演示版,用你经纪商的数据和真实 Tick 跑2025和2026年,再和页面对比:我们的黄金EA,并排比较。