跟单交易怎么选择交易员:比收益更重要的7个数字
作者:Fernando Funicelli · Lucky Dogs Trading Systems 创始人
选择跟单交易员,就是在跟单之前用7个数字检查他的信号:扣除入金后的收益增长、净值最大回撤、最差一天、逐月表现、时间和交易数量、胜率与亏损的大小,以及仓位大小。这7个数字能告诉你,他是真的会交易,还是只是碰上了一段好行情。
你打开一份信号列表,按收益增长从高到低排序。排第一的那个,数字高得不像真的:几个月里涨了几百个百分点。在它旁边,别的信号都显得很保守。
你很想跟的,恰恰就是它。
可是收益排行榜的前几名,往往是那段时间里冒险最多的人。排行榜还藏着一个细节:你跟的不是已经过去的那几个月,而是接下来的几个月。只看收益来选,等你发现风险时,它已经出现在你自己的账户里了。
能解决问题的规则,一句话就够:看信号,最重要的数字不是赚了多少,而是为了赚这些钱回撤了多少。
如果你还在了解跟单是怎么运作的,先从什么是跟单交易?运作方式和入门读起。
看数字之前:信号的历史记录从哪来
数字值多少钱,取决于它的来源。看任何数字之前,先核对四件事:
- 真实账户,不是模拟账户。 模拟账户能展示交易员的规则,但展示不了真实的成交:滑点,也就是下单价和成交价的差,以及新闻发布那一刻拉开的点差。
- 直接从经纪商读取。 截图一分钟就能改,表格的数字可以手填。可信的,是经纪商记录下来的历史,中间没有经过任何人的手。
- 从第一笔入金开始的完整历史。 用一个新账户顶替旧账户,不用说谎,就能抹掉不好的那些月份。
- 历史不是事后拼凑出来的证明。 每笔交易都有一个带时间的戳记,在交易发生的那一刻就记录下来。
这也是我们对自己的要求:我们发布每个数字所遵守的5条规则。来源对了,剩下的就交给数字去说。
如何评估一个交易信号:7个数字
每个数字回答一个问题,合在一起就讲完了信号的整个故事:赚了多少,赚钱花了多大代价,以及能不能重复。
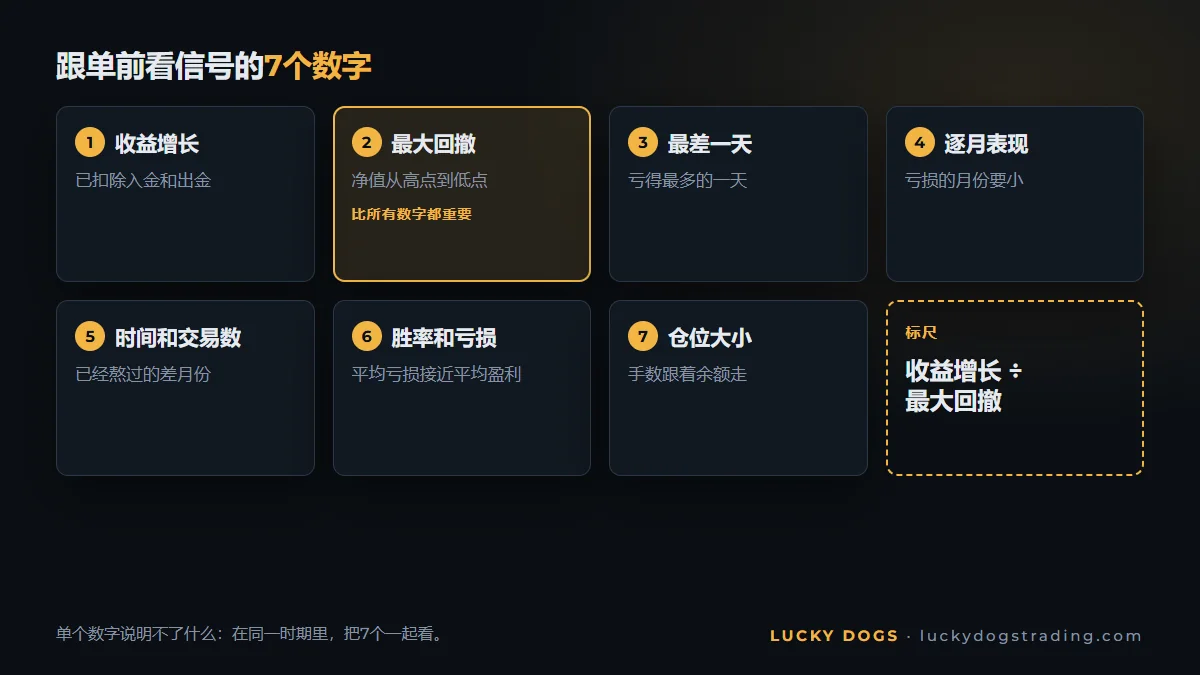
1. 收益增长(不含入金和出金)
有人入金,余额就会涨,所以光看余额,衡量不了交易员。正确的收益增长,只衡量交易本身创造的部分,入金和出金都不算在内。
中途的一笔入金,可以补上一次亏损,让曲线继续向上。一笔大额出金,会让之后的仓位变小,改变那之后历史记录的节奏。
要问的问题: 显示的收益增长扣除入金和出金了吗?如果曲线在某次入金的同一天突然跳高,答案就是没有。
2. 净值最大回撤
这是本指南最重要的数字。最大回撤,是净值从一个高点到之后的低点之间最大的跌幅,用百分比表示。
注意“净值”这个词。余额只在仓位平仓时才会变,而净值还包括正在持有的仓位。一个死扛浮亏仓位的交易员,可以让余额平稳上升,而净值却在往下沉。
按比例跟单时,信号的回撤,就是你账户的回撤。所以起决定作用的问题是个人的:我看着自己的账户跌这么多,还能不停止跟单吗? 在谷底停手的人,要承担全部亏损,如果之后行情回来,他也错过了。
3. 最差一天
单独一天从账户里拿走了多少。最大回撤告诉你坑有多深,最差一天告诉你这个坑能挖得多快。
这个数字能说明交易员有没有刹车。在很长的历史里,最差一天很小,说明他是在当天不顺时会停手的人。如果最差一天抹掉了几周的盈利,就说明刹车根本不存在。
如果你要在自营交易公司的账户里跟单,这个数字直接关系到公司的单日亏损上限。
4. 逐月表现
月度表回答两个问题:有多少个月以盈利收场,以及表现差的月份有多大。
后一个更重要。一整年的收益只来自一个月,那是赌博:把那个月去掉,就什么都不剩。好几个中等的月份,加上很小的差月份,才是规则在起作用。
还没结束的这个月只算部分数据:月初的好开局,还不是一个好月份。
5. 时间和交易数量
交易很少时,运气和规则分不清。短短一串盈利可以靠碰巧出现;有几百笔交易,运气的分量就小得多。
只有几个月时,这个信号可能还没经历过对自己风格不利的行情。
没有一个神奇的月数或交易数。判断标准在别处:信号熬过的差月份越多,历史记录越能说明问题。 历史很短却收益惊人的,比历史很长、收益平平的,更需要解释。
6. 胜率,以及亏损的大小
胜率,是以盈利收场的交易所占的百分比,是最吸引人、单独出现时也最容易骗人的数字。真正要紧的算式只有一行:
胜率 × 平均盈利 - 亏损率 × 平均亏损
举个例子,只为展示算法:胜率90%,平均盈利10美元,平均亏损120美元。
0.9 × 10 - 0.1 × 120 = 9 - 12 = 每笔交易-3美元。
这个信号几乎总是赢,却在亏钱。胜率极高、亏损罕见却巨大,正是马丁格尔的样子:靠加倍手数把亏损往后推。完整的算法在马丁格尔策略是什么?为什么总有一天会爆仓里。
你要找的,是平均亏损和平均盈利一样大、或者更小的信号。两者相等时,胜率只要高于50%,在扣除成本之前就已经是正数了。
7. 仓位大小与账户大小的关系
手数,也就是每笔交易的交易量,拿它和当时的账户余额比较。有两种样子,远看一样,实际完全相反:
- 手数跟着余额一起增长,是复利:交易员在更大的账户里承担同样比例的风险。
- 亏损之后手数变大,是被迫翻本:交易员想一次把所有亏的都赢回来。
后一种,是历史记录里藏着风险的最明显的信号。看亏损之后那几笔交易的交易量,也看亏损的仓位被持有了多久:浮亏仓位挂上好几天,只是一笔没有平掉的亏损。
怎么判断交易员好不好:阅读对照表
把7个数字放进一张表,可以用在任何信号上。最后一列并不是说这个交易员不好,而是说这个数字什么时候需要你先问清楚再跟单。
| 数字 | 看哪里 | 要找什么 | 什么时候需要解释 |
|---|---|---|---|
| 收益增长 | 账户曲线 | 已扣除入金和出金 | 曲线随着入金一起上升 |
| 最大回撤 | 净值,从高点到低点 | 你能承受的回撤 | 净值沉到余额下面很多 |
| 最差一天 | 亏损最大的那天 | 看得见的刹车 | 一天抹掉几周的盈利 |
| 逐月表现 | 月度表 | 很小的差月份 | 整整一年来自一个月 |
| 时间和交易数 | 从什么时候开始,多少笔交易 | 已经熬过的差月份 | 历史很短,收益惊人 |
| 胜率和亏损 | 胜率、平均盈利和平均亏损 | 平均亏损和平均盈利一样大 | 胜率极高,平均亏损大得多 |
| 仓位大小 | 每笔交易的交易量 | 跟着余额走的手数 | 亏损后手数变大 |
一个需要解释的数字,不会让信号出局。出局的,是解释不了的信号。
如何选出最适合你的跟单交易员:比较两个信号
比较信号要公平,两条规则就够了。
在同一个时期里比。 一个信号的一整年,和另一个信号的三个月,没法比:一整年经历过更多行情。
用一把简单的尺子:收益增长 ÷ 最大回撤。 它告诉你,信号每回撤1个点,赚了多少。数值越大,增长所付出的回撤就越小。
来看两个示例信号,它们不是真实的信号:
| 在同样的6个月里 | 信号A | 信号B |
|---|---|---|
| 收益增长 | +120% | +60% |
| 净值最大回撤 | 48% | 12% |
| 增长 ÷ 回撤 | 2.5 | 5.0 |
| 盈利月份 | 6个月中有3个 | 6个月中有5个 |
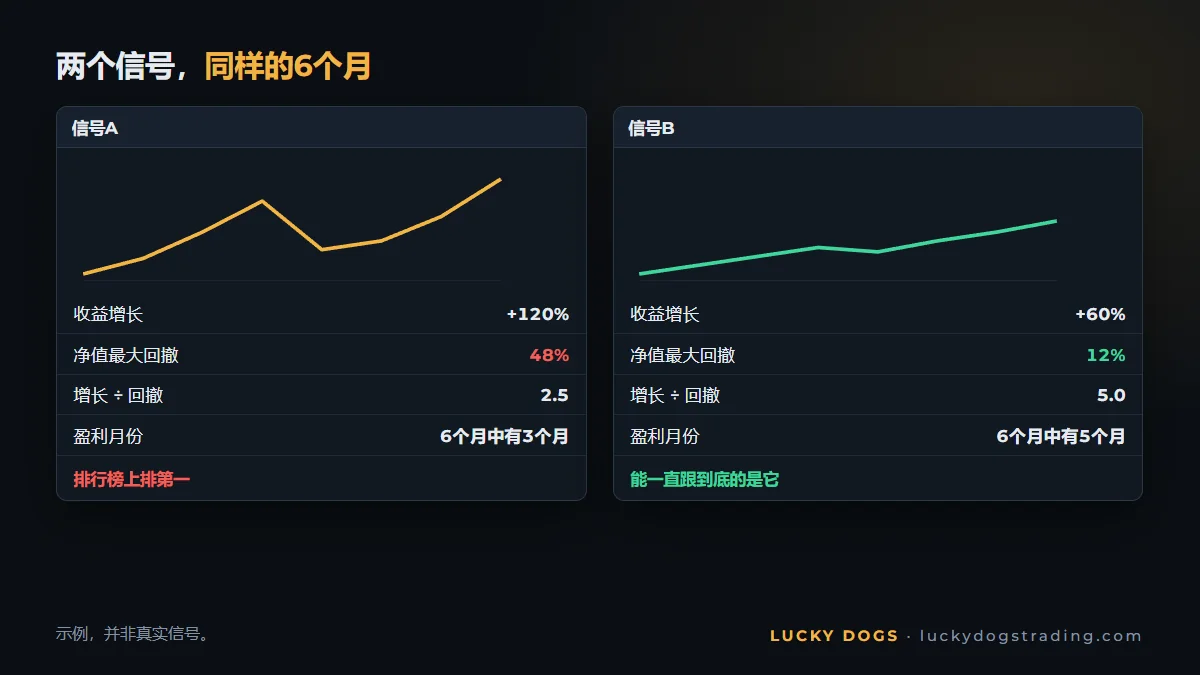
A赚了两倍,但为此回撤是四倍,只有一半的月份以盈利收场。A在排行榜上排在前面,B才是你能一直跟到底的。
所以,并不存在“对所有人都最好的跟单交易员”。只有通过了7个数字、回撤又是你能承受的那个信号。
你的账户拿多少来跟单
选好了信号,还差金额。按比例跟单时,信号的回撤,会以同样的百分比变成你这份跟单的回撤。所以要倒着定金额:先从你愿意在屏幕上看到的美元亏损出发。
| 你用多少跟单 | 回撤12%的信号 | 回撤30%的信号 | 回撤48%的信号 |
|---|---|---|---|
| 1,000 美元 | -120 美元 | -300 美元 | -480 美元 |
| 5,000 美元 | -600 美元 | -1,500 美元 | -2,400 美元 |
实际操作中:如果你不想看到浮亏超过600美元,回撤12%的信号,用5,000美元合适;回撤48%的信号,只能用大约1,250美元。还要留出余地:留足余地的人,下一次回撤来的时候,不用动跟单就能挺过去。
账户太小还有另一个限制:最小手数。低于某个规模,跟单就没法按同样的比例跟上。算法在跟单的规模:与你的账户成比例里。
从 100 到 100K:把7个数字放在同一个战绩榜上
这份指南对信号提出的所有要求,“从 100 到 100K”都在公开地展示。
这是一个黄金信号,由交易员手动操作,用的是 Hantec 的真实账户。账户于2026年10月13日以100美元起步,目标是10万美元。战绩榜直接从经纪商读取账户,每一笔平仓的交易都会上榜,附带从第一笔入金开始的完整历史。
本指南里的每个数字,在战绩榜上都有位置:
| 这个数字 | 在战绩榜上的位置 |
|---|---|
| 来源 | “真实账户”,经纪商和入金,从一开始就显示在余额旁边 |
| 1. 收益增长 | “增长”;在曲线里,入金和出金既不计为盈利,也不计为回撤 |
| 2. 最大回撤 | “最大回撤”和图表“净值从高点回落” |
| 3. 最差一天 | “最差单日” |
| 4. 逐月表现 | “逐月表现”,还没结束的月份会标出来 |
| 5. 时间和交易数 | 开始日期、“交易”,以及从7天到“全部”的各个期间 |
| 6. 胜率 | 胜率和净利润,就在交易数旁边 |
| 7. 仓位大小 | 每笔交易的交易量,在每个戳记的数据里 |
有两件事让战绩榜成为证明,而不是橱窗:
- 每笔交易的戳记。 自2026年10月26日起,每笔交易在入场和出场时各获得一个戳记:编号、时间和一个唯一代码(哈希),由 OpenTimestamps 写入 Bitcoin。改动一笔交易,会改变它的戳记,以及之后所有的戳记。
- 1小时延迟。 战绩榜在每笔交易平仓1小时之后才显示它,附带品种、价格、交易量和经纪商时间。
按第5个数字来看,一份新的历史还在书写中。区别在于,在这里你能看着每一行出现,不必去相信自己没看过的任何一个月。
这些数字每天都在变,所以本指南里没有,它们在战绩榜上。到“从 100 到 100K”战绩榜上核对这7个数字,自己把这个信号放进阅读对照表里过一遍。
常见问题
最好的跟单交易员是谁?
不存在对所有人都最好的。只有通过7个数字、回撤又是你看着自己的账户还能承受的那个信号。比较候选者时,用同一个时期,再加上增长 ÷ 最大回撤这把尺子。
信号的回撤多大算可以接受?
没有一个对所有人都适用的数字。可以接受的,是你在不停止跟单的前提下,能看着自己的账户承受的那个美元跌幅。而且一定要和收益增长对比:为了涨30%而回撤30%,比为了涨300%而回撤同样的幅度,代价高得多。
一个信号需要多长的历史?
没有一个对所有人都成立的最低要求。要紧的是,这个信号已经熬过了差月份,以及对它的风格不利的行情。历史很短而收益惊人的,需要解释。
胜率高的信号就是好信号吗?
只有当平均亏损和平均盈利一样大、或者更小时才是。胜率90%、亏损是盈利的十二倍,算下来是负数。胜率极高、亏损罕见却巨大,正是马丁格尔的样子。
模拟账户的信号有参考价值吗?
用来了解交易员的规则有价值,用来衡量成交质量没有:模拟账户展示不了滑点,也展示不了新闻时真实的点差。要用真钱跟单,请选直接从经纪商读取的真实账户。
跟单交易可靠吗?
它有多可靠,取决于你跟单前核对了什么:历史记录的来源、这7个数字,以及钱放在你自己的账户里、你自己的名下。
选择跟谁,就是选择你能接受的回撤。从把7个数字摆在明面上的战绩榜开始吧:关注“从 100 到 100K”,从一开始,一笔一笔地看。
更喜欢一条能在付费前自己测试的规则吗?同样的数字也适用于我们的黄金EA:每个页面都在真实 Tick 测试的收益旁边写出了最大回撤,免费演示版可以在你自己的 MetaTrader 里运行。查看我们的黄金EA,并排比较。