Backtest no MT5: como testar um robô com ticks reais
Por Fernando Funicelli · Fundador da Lucky Dogs Trading Systems
Backtest no MT5 é rodar um robô (EA) no histórico de preços dentro do Strategy Tester, o testador de estratégia que vem no MetaTrader 5 (Ctrl+R), para ver o que ele teria feito, trade a trade. Feito com ticks reais, ele usa cada preço que a sua corretora registrou.
O primeiro backtest costuma ser rápido e animador. Você escolhe o robô, clica em Iniciar e, em poucos segundos, uma curva sobe da esquerda para a direita. A vontade é ligar o robô na conta na mesma hora.
Antes disso, faça uma experiência: rode o mesmo robô, nas mesmas datas, mudando só a modelagem. O resultado muda, às vezes muito. Três escolhas que quase ninguém olha decidem o número final: a modelagem, o custo e o período.
O teste rápido demais pode mostrar lucro que nunca existiu. Dentro de uma vela de 1 minuto, o ouro pode tocar o stop e o alvo, e só o tick real diz qual dos dois veio primeiro.
A regra que resolve: um backtest é tão real quanto os preços que ele usa.
Backtest: o que é e o que ele prova
Backtest, ou backtesting, é testar uma regra de trading no passado. No trade, ele responde três perguntas antes de você arriscar dinheiro:
- A regra se repete ao longo do histórico, ou ganhou num pedaço só?
- Quanto a conta caiu no caminho, do topo ao fundo?
- Em que meses ela ganhou, e em quais perdeu?
O que ele não responde: o futuro e a execução ao vivo. O deslize (a diferença entre o preço pedido e o executado), o spread no segundo da notícia e o dia em que o terminal ficou desligado não aparecem no histórico. Para isso existem o teste forward e a conta demo, mais abaixo, e o guia por que o resultado da conta real muda, e quanto é normal.
Um backtest bem feito não adivinha o próximo mês. Ele mostra, sem opinião, como a regra se comportou em cada mês que você escolheu olhar. É a melhor informação que existe antes de ligar um robô.
O que você precisa antes do primeiro backtest
- O MetaTrader 5 no computador. O Strategy Tester é do MT5 de computador: o app do celular não tem testador.
- Uma conta na corretora em que você vai operar. A demo serve. O testador baixa o histórico da corretora em que o MT5 está conectado, então o teste já sai com os preços dela.
- O EA no Navegador do MT5 (Ctrl+N): comprado, a demo grátis do Market ou um arquivo .ex5. Se ele ainda não está lá, veja como instalar um robô (EA) no MT5.
- Paciência no primeiro teste. O primeiro teste de um período baixa o histórico de ticks e demora mais; os seguintes são rápidos.
Como fazer backtest no MT5, passo a passo
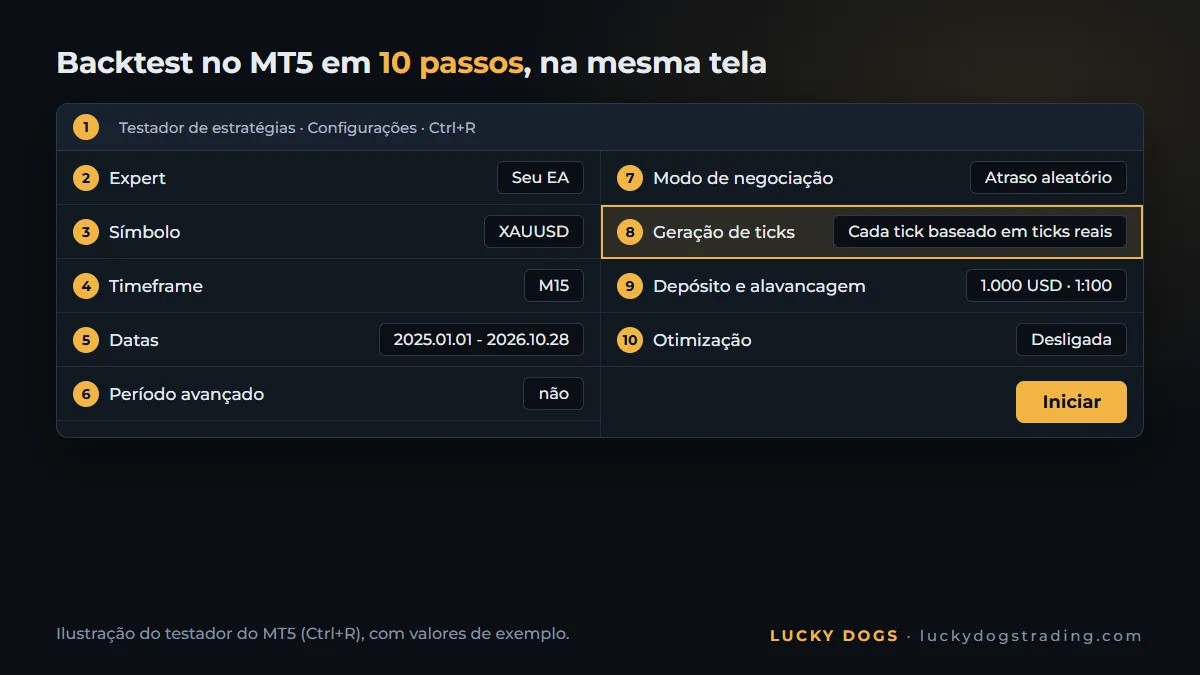
Todos os campos ficam na mesma tela, a guia Configurações do testador. Siga na ordem:
- Abra o Strategy Tester (o testador de estratégias) com Ctrl+R.
- Expert: escolha o EA que você vai testar.
- Símbolo: o ouro com o nome da sua corretora, como XAUUSD, GOLD ou XAUUSD+.
- Timeframe, ao lado do símbolo: o que o EA pede na página dele. Os nossos rodam em qualquer um.
- Datas do teste: comece pelo período mais recente, como 2025 e 2026. Mais abaixo você vê por quê.
- Período avançado: "não" no primeiro teste. O forward tem a hora certa, explicada mais abaixo.
- Modo de negociação (os atrasos): se o robô opera rápido, troque "Sem atraso", a execução ideal, por um atraso de execução. Na conta real, toda ordem leva algum tempo até a corretora.
- Modo de geração de ticks: "Cada tick baseado em ticks reais".
- Depósito inicial e alavancagem: os que você vai usar de verdade. Num EA que calcula o lote pelo saldo, o depósito muda o tamanho de cada trade. A alavancagem muda a margem, não o valor de cada movimento.
- Otimização desligada. Nos parâmetros de entrada do EA, deixe a configuração que você vai ligar de verdade, ou o perfil. Clique em Iniciar.
Por que a otimização fica desligada: otimizar é rodar o robô com centenas de combinações de parâmetros e ficar com a melhor. Antes de saber se a regra funciona, isso só ensina o robô a decorar o passado. É o erro 5, lá embaixo.
Modo visual: veja o robô operando no gráfico
Marque Visualização e o testador abre um gráfico em que o robô opera na velocidade que você escolher. É o melhor jeito de ver como ele trabalha: onde entra, onde põe o stop, quanto tempo segura e o que faz quando o preço salta.
Para medir o resultado, desmarque. Sem o gráfico, o teste roda bem mais rápido.
Qual modelagem escolher no backtest do MT5
A modelagem decide quais preços o testador usa para simular cada trade. É a escolha que mais muda o resultado de um robô rápido.
| Modelagem | O que o testador usa | Quando serve |
|---|---|---|
| Cada tick baseado em ticks reais | cada preço que a corretora registrou | o teste que decide, principalmente para robô que opera rápido |
| Todos os ticks | ticks gerados a partir das velas de 1 minuto | quando não há ticks reais do período |
| OHLC em M1 | só abertura, máxima, mínima e fechamento de cada minuto | triagem rápida de uma ideia |
| Apenas preços de abertura | só o preço de abertura de cada vela | robôs que decidem só na abertura da vela |
| Cálculos matemáticos | nenhum preço | cálculos, não trading |
A diferença entre "Todos os ticks" e "Cada tick baseado em ticks reais" cabe numa frase: o primeiro imagina o caminho do preço dentro do minuto; o segundo usa o caminho que aconteceu.
Veja por que isso importa no ouro. Uma vela de 1 minuto, de exemplo: abre em 4.000,00, faz máxima de 4.003,00 e mínima de 3.997,50 e fecha em 3.998,80, abaixo da abertura. Você comprou em 4.000,00, com o stop em 3.998,00 e o alvo em 4.002,50. Os dois estão dentro da mesma vela.
Se o preço caiu primeiro, o trade perdeu. Se subiu primeiro, ganhou. O "OHLC em M1" conhece só os quatro pontos e precisa supor a ordem. O "Todos os ticks" monta um caminho, e numa vela de baixa como esta ele leva o preço primeiro à máxima: o teste marca o alvo e o lucro. Só o tick real mostra que, neste exemplo, o stop veio antes.
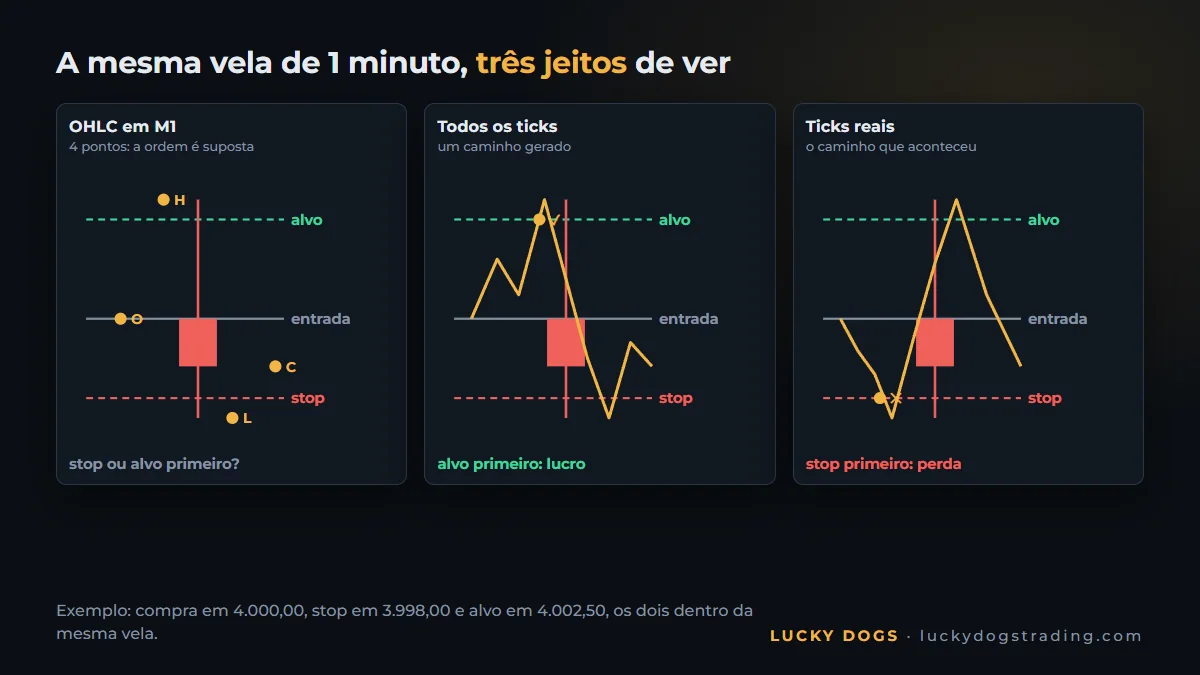
Num robô que opera em minutos, essa dúvida se repete em centenas de trades, e é assim que um teste rápido inventa lucro que nunca existiu. Quanto o resultado muda de um modo para o outro, com números, e como conferir a qualidade do histórico estão em OHLC de 1 minuto ou ticks reais: quanto o resultado muda. Cada modo também está descrito na documentação oficial do Strategy Tester.
Spread, comissão e atraso: o custo que o backtest precisa cobrar
Um teste sem custo é o teste de um mercado que não existe. Quatro custos entram na conta:
- Spread, a diferença entre o preço de compra e o de venda. Com ticks reais, cada tick traz os dois preços que a corretora registrou, então o spread do teste é o de cada momento, inclusive o que abre na notícia. Nos modos gerados, o testador usa o spread fixo de cada vela de 1 minuto, e a abertura do spread dentro do minuto fica de fora.
- Comissão. Algumas contas cobram por lote negociado. Confira no relatório se o teste cobrou comissão e se ela bate com a da sua conta.
- Atraso. É o passo 7. A execução ideal não existe na conta real, e num robô rápido o atraso muda o preço de cada entrada.
- Swap. Posição aberta na virada do dia da corretora paga ou recebe swap; quem fecha antes não paga. Num robô que segura posição de um dia para o outro, esse custo precisa aparecer no teste. O testador cobra o swap com a taxa atual do símbolo, para o período inteiro.
A regra que resolve os quatro de uma vez: teste na corretora e no tipo de conta em que você vai operar. O histórico, o spread e as condições do símbolo vêm de lá.
Quanto tempo de histórico usar no backtest
O período muda o resultado tanto quanto a modelagem. Três ideias resolvem a escolha:
- O mais recente decide. 2025 e 2026 são o mercado que o robô vai encontrar amanhã. Se a regra não vai bem no período recente, o resto do histórico não salva.
- Os anos antigos mostram o pior caso. É neles que costuma aparecer a maior queda, a que dimensiona a conta. Um exemplo nosso, no teste com ticks reais do Pitbull Gold de janeiro de 2021 a outubro de 2026: a maior queda contínua foi de 49%, em 2024. Com 2022 testado sozinho, ela chega a 59%, e a página do EA manda dimensionar a conta pela maior. Recomeçar a cada ano ou rodar direto dá quedas diferentes, e a página mostra as duas.
- Os ticks reais têm começo. Cada corretora guarda ticks reais a partir de uma data. Antes dela, o teste não tem o caminho real do preço dentro do minuto. Para o teste que decide, fique no trecho com ticks reais.
A rotina que funciona: rode 2025 e 2026 primeiro. Se passar, rode o período inteiro que a sua corretora tem, para achar a maior queda. Decida pelo período recente e dimensione a conta pela maior queda.
Como ler o resultado do backtest
Quando o teste termina, o resultado aparece nas guias do testador. Quatro lugares contam quase tudo:
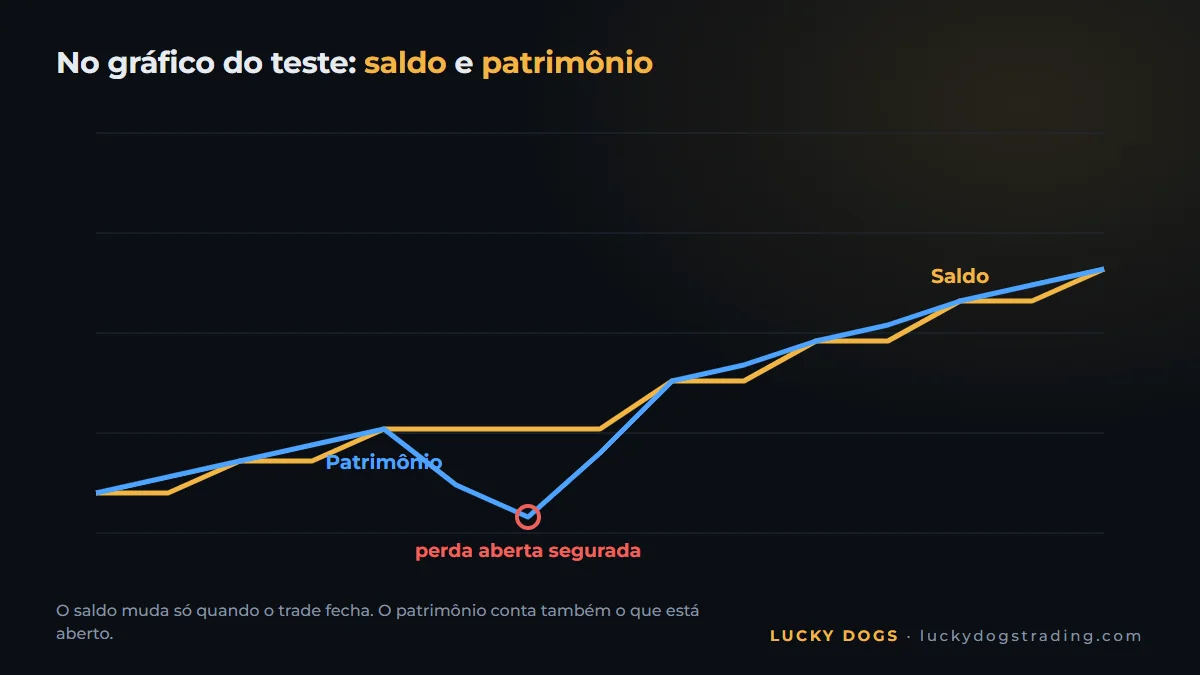
- O gráfico, com a linha do saldo e a do patrimônio. O saldo muda só quando um trade fecha; o patrimônio conta também o que está aberto. Patrimônio afundando abaixo do saldo é posição no vermelho sendo segurada.
- O relatório, na guia Backtest, com o lucro líquido, o fator de lucro, a maior queda e o número de trades. Para ler sem erro, veja os 5 números que separam um robô sério de uma promessa.
- A lista de ordens e de transações, no fim do relatório, com a hora, o volume e o preço de cada operação. É ali que você vê se o lote dobra depois de uma perda.
- O Diário do testador, com as mensagens do teste e do EA. É o primeiro lugar a olhar quando algo não funciona.
Backtest, teste forward e conta demo: o que cada um prova
Cada etapa responde a uma pergunta diferente, e nenhuma substitui a outra:
| Backtest | Teste forward (no testador) | Conta demo ao vivo | |
|---|---|---|---|
| Onde roda | Strategy Tester, no histórico | Strategy Tester, num trecho do fim do período que a otimização não viu | a sua corretora, em tempo real |
| O que prova | a regra se repete no passado | a regra não foi ajustada só para o passado | a execução de verdade: spread, deslize, horário, terminal ligado |
| Quando usar | sempre, primeiro | quando houver otimização | antes do dinheiro real |
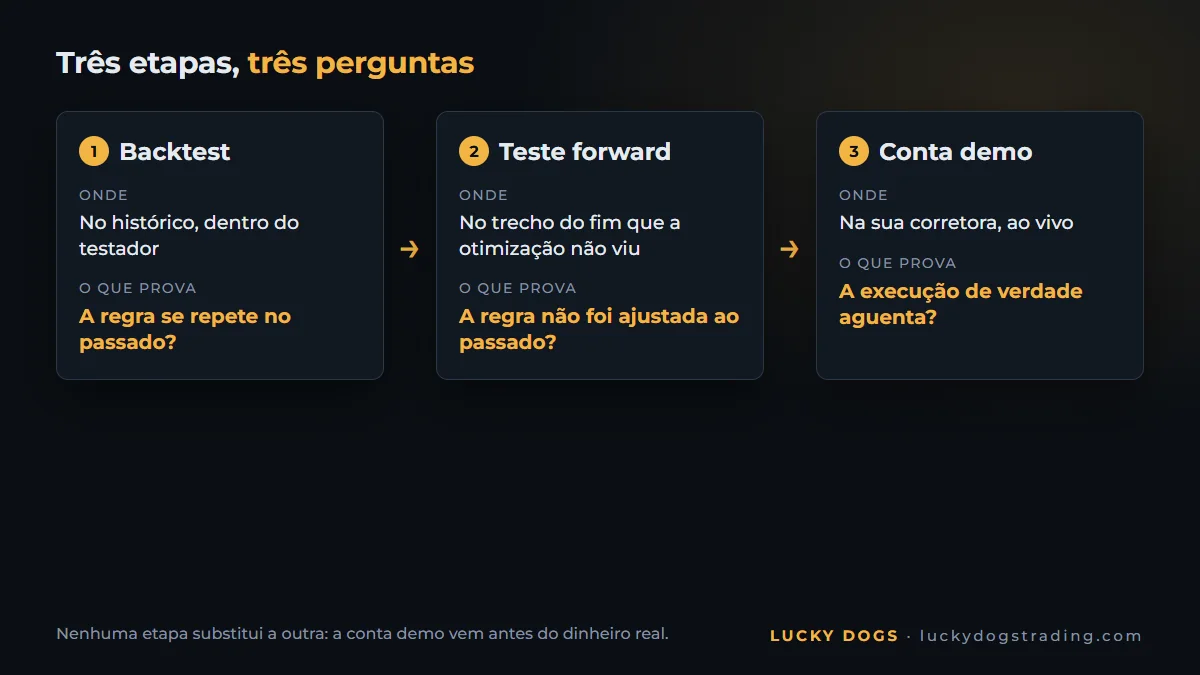
O forward do testador é o campo "Período avançado" do passo 6. Ele guarda um pedaço do fim do período: 1/2, 1/3, 1/4 ou a partir de uma data ("personalizado"). O resultado desse pedaço aparece na guia "Avançada". A otimização trabalha só no começo, e o robô é testado depois no pedaço que ela não viu. Se o resultado desaba no trecho guardado, a otimização decorou o passado.
A conta demo é a última etapa antes do dinheiro real: preços ao vivo, dinheiro de mentira e o robô ligado dia e noite na sua corretora. Com um EA pago do Market, o caminho é a demo grátis do vendedor ou, quando ele oferece, o aluguel de 1 mês: rode numa conta demo antes do dinheiro real.
Os 6 erros que deixam um backtest bonito demais
- Modelagem rápida num robô rápido. OHLC ou preços de abertura num robô que opera em minutos inventam a ordem dos preços dentro da vela. Em vez disso: "Cada tick baseado em ticks reais" no teste que decide.
- Período escolhido a dedo. O ano bom, sem o ano difícil. Em vez disso: o período recente para decidir e o histórico inteiro para achar a maior queda.
- Depósito ou alavancagem que você não tem. Com outro depósito, o lote do teste não é o da sua conta. Em vez disso: o depósito e a alavancagem que você vai usar.
- Custo de mentira. Atraso zero, corretora diferente da sua, conta sem a comissão que você paga. Em vez disso: a sua corretora, o seu tipo de conta e um atraso de execução.
- Otimizar até encaixar. Mexer nos parâmetros até a curva ficar perfeita no passado. Em vez disso: poucos parâmetros, forward ligado e desconfiança da curva perfeita. Veja overfitting: por que o robô perfeito no teste perde na conta.
- Olhar só o saldo. O saldo esconde a posição aberta no vermelho. Em vez disso: a linha do patrimônio e a maior queda medida por ela.
Teste os nossos EAs com ticks reais
Tudo o que este guia ensina, você aplica hoje nos nossos três EAs de ouro. Os três têm demo grátis que roda no Strategy Tester, e a ficha de cada teste está na página de cada EA, para você refazer exatamente como foi feito: ticks reais, spread e comissão reais.
| EA | Período | Depósito | Corretora e símbolo | Alavancagem | Perfil padrão |
|---|---|---|---|---|---|
| Collie Gold | janeiro de 2021 a 22 de outubro de 2026 | 1.000 USD | Vantage, XAUUSD+ | 1:1000 | Moderate |
| Pitbull Gold | janeiro de 2021 a 31 de outubro de 2026 | 10.000 USD | Vantage, XAUUSD+ | 1:500 | Balanced |
| Beagle Gold | janeiro de 2023 a outubro de 2026 | 10.000 USD | Vantage, XAUUSD+ | 1:100 | Moderate |
Um detalhe ajuda: a tabela ano a ano de cada página recomeça cada ano com o mesmo depósito. Para refazer um ano, rode só aquele ano, com o depósito da ficha.
E um número de cada, no teste com ticks reais:
- Collie Gold: +586% em 2025 no perfil Moderate. Maior queda contínua: 37%.
- Pitbull Gold: +884% em 2025 no perfil Balanced, e 21 de 22 meses no lucro em 2025 e 2026. Maior queda contínua: 49%, em 2024.
- Beagle Gold: +184% em 2025 no perfil Moderate, e 21 de 22 meses no lucro em 2025 e 2026. Maior queda contínua: 27%.
Depois, troque para as suas condições: o seu depósito, a sua corretora, o período mais recente. Os três reconhecem o ouro com qualquer nome e detectam o fuso da corretora sozinhos, e escolher o perfil é a configuração inteira: o teste na sua corretora roda sem outro ajuste.
Rode 2025 e 2026 com os dados da sua corretora e compare com a página: baixe a demo dos três e compare lado a lado. Se você está escolhendo entre robôs de vendedores diferentes, siga o roteiro do comprador, da página do vendedor à decisão.
Perguntas frequentes
Backtest no MT5 é grátis?
É. O Strategy Tester vem no MetaTrader 5, e o histórico vem da sua corretora, sem custo. Não existe "download do testador" à parte. E o teste roda no seu MT5, no seu computador ou num VPS, não num site.
Dá para fazer backtest no MT5 pelo celular?
Não. O app do MT5 no celular não tem o testador de estratégias: o backtest é do MT5 de computador.
Dá para fazer backtest manual no MT5?
O Strategy Tester é feito para testar robôs: na Visualização, você assiste o robô operar e vê cada entrada no gráfico. Para treinar operações à mão, o caminho mais simples é uma conta demo, com preço ao vivo e dinheiro de mentira.
Por que o testador de estratégia não abre nenhuma operação?
As causas mais comuns são quatro: o símbolo errado, um período sem histórico baixado, um depósito pequeno demais para o lote mínimo e um parâmetro que impede a entrada. O primeiro lugar a olhar é o Diário do testador, onde o teste e o EA escrevem o que aconteceu.
Quanto tempo demora um backtest com ticks reais?
O primeiro teste de um período demora mais, porque baixa os ticks da corretora. Depois, depende do tamanho do período, do robô e do seu computador. Os testes seguintes do mesmo período são bem mais rápidos.
O resultado do backtest se repete na conta real?
Chega perto quando o teste usa ticks reais, a sua corretora e o seu custo. O que fica de fora é a execução ao vivo: o deslize, o spread na notícia e o terminal desligado. O tamanho normal dessa diferença está em por que o resultado da conta real muda, e quanto é normal.
Um backtest é tão real quanto os preços que ele usa. Baixe a demo dos nossos três EAs, rode 2025 e 2026 com ticks reais e os dados da sua corretora, e compare com a página: os nossos EAs de ouro, lado a lado.