Backtest MT5 : testeur de stratégie pas à pas, ticks réels
Par Fernando Funicelli · Fondateur de Lucky Dogs Trading Systems
Faire un backtest sur MT5, c'est lancer un robot (EA) sur l'historique des prix dans le Testeur de stratégies (Strategy Tester), le simulateur fourni avec MetaTrader 5 (Ctrl+R), pour voir ce qu'il aurait fait, trade après trade. En ticks réels, il utilise chaque prix enregistré par votre courtier.
Le premier backtest est souvent rapide et enthousiasmant. Vous choisissez le robot, cliquez sur Démarrer et, en quelques secondes, une courbe monte de gauche à droite. L'envie de brancher le robot sur le compte tout de suite est forte.
Avant cela, faites une expérience : lancez le même robot, sur les mêmes dates, en ne changeant que la modélisation. Le résultat change, parfois beaucoup. Trois choix que presque personne ne regarde décident du chiffre final : la modélisation, le coût et la période.
Un test trop rapide peut montrer un gain qui n'a jamais existé. Dans une bougie de 1 minute, l'or peut toucher le stop et l'objectif, et seul le tick réel dit lequel est venu en premier.
La règle qui règle ça : un backtest est aussi réel que les prix qu'il utilise.
Backtest : ce que c'est et ce qu'il prouve
Le backtest, ou backtesting, consiste à tester une règle de trading sur le passé. En trading, il répond à trois questions avant que vous risquiez de l'argent :
- La règle se répète-t-elle sur tout l'historique, ou a-t-elle gagné sur un seul morceau ?
- De combien le compte a-t-il baissé en route, du sommet au creux ?
- Quels mois a-t-elle gagnés, et lesquels perdus ?
Ce qu'il ne dit pas : l'avenir et l'exécution en direct. Le slippage (l'écart entre le prix demandé et le prix exécuté), le spread à la seconde de l'annonce et le jour où le terminal était éteint n'apparaissent pas dans l'historique. Pour cela existent le test forward et le compte démo, plus bas, et le guide sur pourquoi le résultat du compte réel diffère et quelle différence est normale.
Un backtest bien fait ne devine pas le mois prochain. Il montre, sans opinion, comment la règle s'est comportée chaque mois que vous avez choisi de regarder. C'est la meilleure information qui existe avant de brancher un robot.
Ce qu'il vous faut avant le premier backtest
- MetaTrader 5 sur l'ordinateur. Le Testeur de stratégies fait partie du MT5 pour ordinateur : l'application mobile n'a pas de testeur.
- Un compte chez le courtier avec lequel vous allez trader. La démo suffit. Le testeur télécharge l'historique du courtier auquel MT5 est connecté, donc le test sort avec ses prix.
- L'EA dans le Navigateur de MT5 (Ctrl+N) : acheté, la démo gratuite du Market ou un fichier .ex5. S'il n'y est pas encore, voyez comment installer un robot (EA) sur MT5.
- De la patience au premier test. Le premier test d'une période télécharge l'historique des ticks et prend plus de temps ; les suivants sont rapides.
Comment faire un backtest sur MT5, pas à pas
Tous les champs sont sur le même écran, l'onglet Paramètres du testeur. Suivez l'ordre :
- Ouvrez le Testeur de stratégies avec Ctrl+R.
- Expert : choisissez l'EA que vous testez.
- Symbole : l'or avec le nom de votre courtier, comme XAUUSD, GOLD ou XAUUSD+.
- Période (timeframe), à côté du symbole : celle que l'EA demande sur sa page. Les nôtres tournent sur n'importe laquelle.
- Dates du test : commencez par la période la plus récente, comme 2025 et 2026. Plus bas, vous voyez pourquoi.
- Avancé : "Non" au premier test. Le forward a son bon moment, expliqué plus bas.
- Exécution (les délais) : si le robot trade vite, remplacez "Pas de retard", l'exécution idéale, par un délai d'exécution. Sur le compte réel, chaque ordre met un certain temps à arriver au courtier.
- Mode de génération de ticks : "Chaque tick basé sur des ticks réels".
- Dépôt initial et effet de levier : ceux que vous utiliserez vraiment. Avec un EA qui calcule le lot d'après le solde, le dépôt change la taille de chaque trade. Le levier change la marge, pas la valeur de chaque mouvement.
- Optimisation désactivée. Dans les paramètres d'entrée de l'EA, laissez la configuration que vous activerez vraiment, ou le profil. Cliquez sur Démarrer.
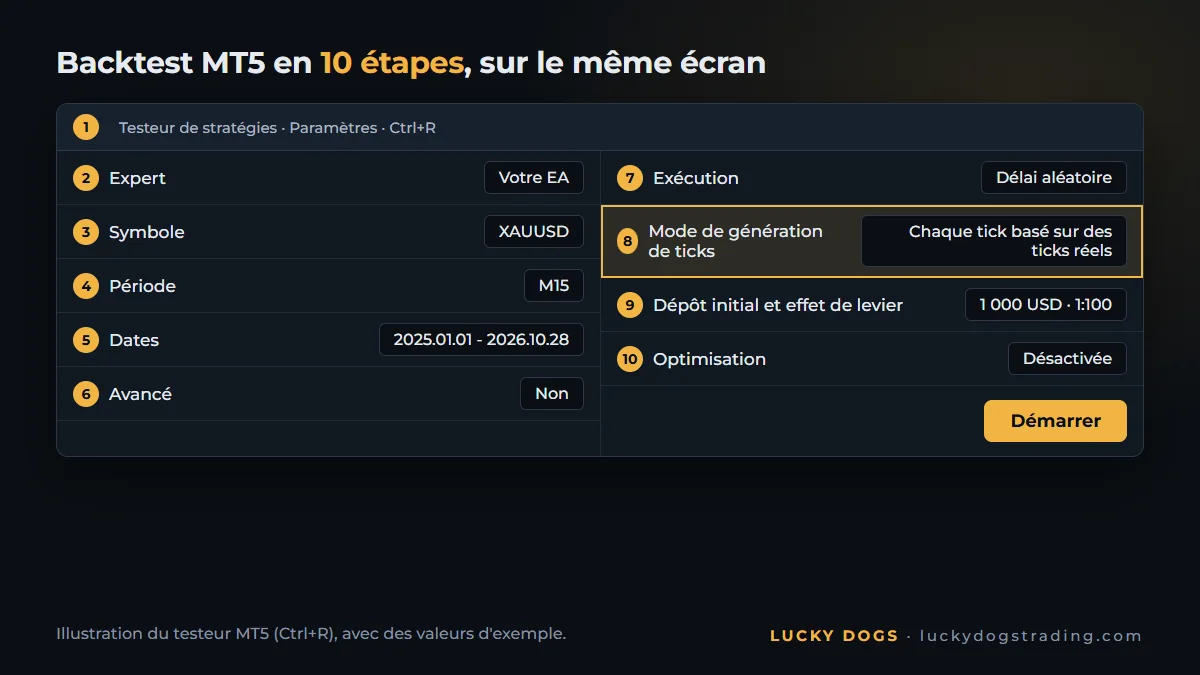
Pourquoi l'optimisation reste désactivée : optimiser, c'est lancer le robot avec des centaines de combinaisons de paramètres et garder la meilleure. Avant de savoir si la règle fonctionne, cela apprend seulement au robot à retenir le passé par cœur. C'est l'erreur 5, plus bas.
Mode visuel : voir le robot trader sur le graphique
Cochez Visualisation et le testeur ouvre un graphique où le robot trade à la vitesse que vous choisissez. C'est la meilleure façon de voir comment il travaille : où il entre, où il place son stop, combien de temps il tient et ce qu'il fait quand le prix saute.
Pour mesurer le résultat, décochez. Sans le graphique, le test tourne bien plus vite.
Quelle modélisation choisir pour le backtest MT5
La modélisation décide quels prix le testeur utilise pour simuler chaque trade. C'est le choix qui change le plus le résultat d'un robot rapide.
| Modélisation | Ce que le testeur utilise | Quand elle convient |
|---|---|---|
| Chaque tick basé sur des ticks réels | chaque prix enregistré par le courtier | le test qui décide, surtout pour un robot qui trade vite |
| Tous les ticks | des ticks générés à partir des bougies de 1 minute | quand il n'y a pas de ticks réels pour la période |
| 1 minute OHLC | seulement ouverture, plus haut, plus bas et clôture de chaque minute | tri rapide d'une idée |
| Prix d'ouverture uniquement | seulement le prix d'ouverture de chaque bougie | robots qui ne décident qu'à l'ouverture de la bougie |
| Calculs mathématiques | aucun prix | des calculs, pas du trading |
La différence entre "Tous les ticks" et "Chaque tick basé sur des ticks réels" tient en une phrase : le premier imagine le chemin du prix dans la minute ; le second utilise le chemin qui a eu lieu.
Voyez pourquoi cela compte sur l'or. Une bougie de 1 minute, en exemple : elle ouvre à 4 000,00, fait un plus haut à 4 003,00 et un plus bas à 3 997,50, et clôture à 3 998,80, sous l'ouverture. Vous avez acheté à 4 000,00, avec le stop à 3 998,00 et l'objectif à 4 002,50. Les deux sont dans la même bougie.
Si le prix a baissé d'abord, le trade a perdu. S'il a monté d'abord, il a gagné. Le "1 minute OHLC" ne connaît que les quatre points et doit supposer l'ordre. Le "Tous les ticks" construit un chemin, et sur une bougie baissière comme celle-ci il emmène d'abord le prix au plus haut : le test enregistre l'objectif et le gain. Seul le tick réel montre que, dans cet exemple, le stop est venu avant.
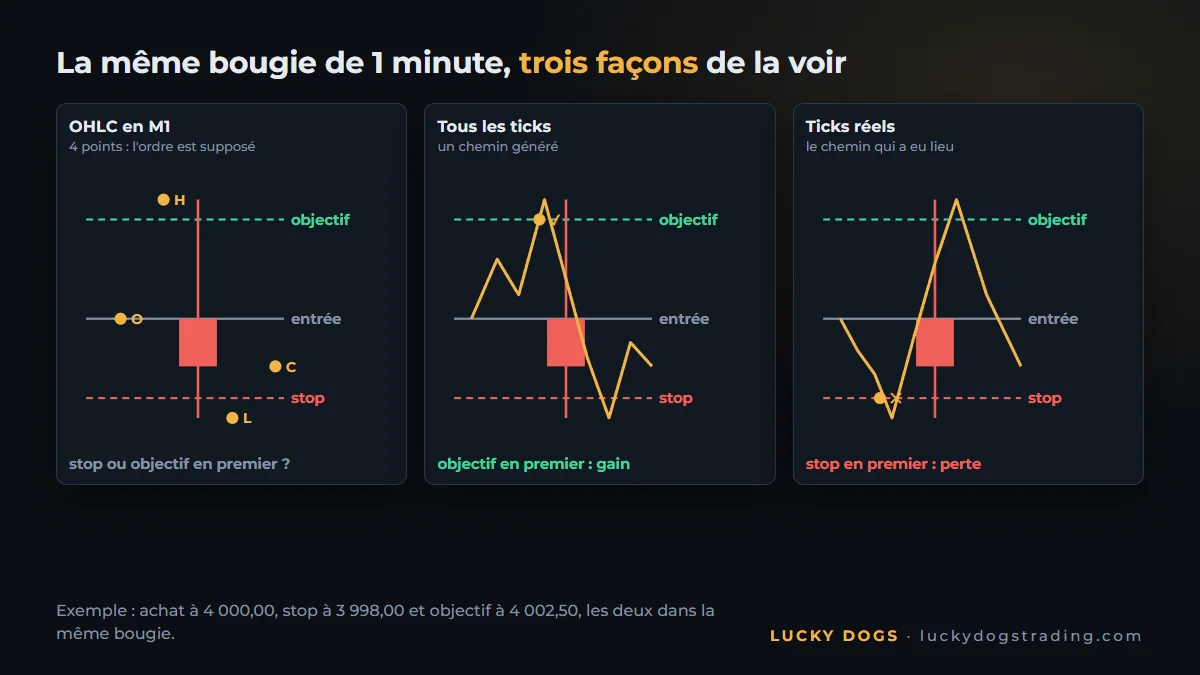
Sur un robot qui trade en minutes, ce doute se répète sur des centaines de trades, et c'est ainsi qu'un test rapide invente un gain qui n'a jamais existé. De combien le résultat change d'un mode à l'autre, chiffres à l'appui, et comment vérifier la qualité de l'historique, c'est dans notre guide sur l'OHLC de 1 minute ou les ticks réels. Chaque mode est aussi décrit dans la documentation officielle du Testeur de stratégies.
Spread, commission et délai : le coût que le backtest doit facturer
Un test sans coût est le test d'un marché qui n'existe pas. Quatre coûts entrent dans le calcul :
- Spread, l'écart entre le prix d'achat et le prix de vente. En ticks réels, chaque tick porte les deux prix enregistrés par le courtier, donc le spread du test est celui de chaque instant, y compris celui qui s'élargit à l'annonce. Dans les modes générés, le testeur utilise le spread fixe de chaque bougie de 1 minute, et l'élargissement du spread à l'intérieur de la minute n'est pas pris en compte.
- Commission. Certains comptes la facturent par lot négocié. Vérifiez dans le rapport si le test a facturé une commission et si elle correspond à celle de votre compte.
- Délai. C'est l'étape 7. L'exécution idéale n'existe pas sur le compte réel, et sur un robot rapide le délai change le prix de chaque entrée.
- Swap. Une position ouverte au changement de jour du courtier paie ou reçoit du swap ; qui clôture avant ne paie pas. Sur un robot qui garde des positions d'un jour à l'autre, ce coût doit apparaître dans le test. Le testeur applique le swap au taux actuel du symbole, pour toute la période.
La règle qui règle les quatre d'un coup : testez chez le courtier et avec le type de compte avec lesquels vous allez trader. L'historique, le spread et les conditions du symbole viennent de là.
Quelle durée d'historique utiliser pour le backtest
La période change le résultat autant que la modélisation. Trois idées règlent le choix :
- Le plus récent décide. 2025 et 2026 sont le marché que le robot rencontrera demain. Si la règle ne marche pas bien sur la période récente, le reste de l'historique ne la sauve pas.
- Les années anciennes montrent le pire cas. C'est là que la plus forte baisse apparaît le plus souvent, celle qui dimensionne le compte. Un exemple à nous, dans le test en ticks réels de Pitbull Gold de janvier 2021 à octobre 2026 : la plus forte baisse continue a été de 49 %, en 2024. Avec 2022 testé seul, elle atteint 59 %, et la page de l'EA demande de dimensionner le compte sur la plus grande. Repartir chaque année ou tester d'une traite donne des baisses différentes, et la page montre les deux.
- Les ticks réels ont un début. Chaque courtier conserve les ticks réels à partir d'une certaine date. Avant, le test n'a pas le chemin réel du prix dans la minute. Pour le test qui décide, restez sur la portion avec des ticks réels.
La routine qui marche : lancez d'abord 2025 et 2026. Si ça passe, lancez toute la période que votre courtier a, pour trouver la plus forte baisse. Décidez sur la période récente et dimensionnez le compte sur la plus forte baisse.
Comment lire le résultat du backtest
Quand le test se termine, le résultat apparaît dans les onglets du testeur. Quatre endroits disent presque tout :
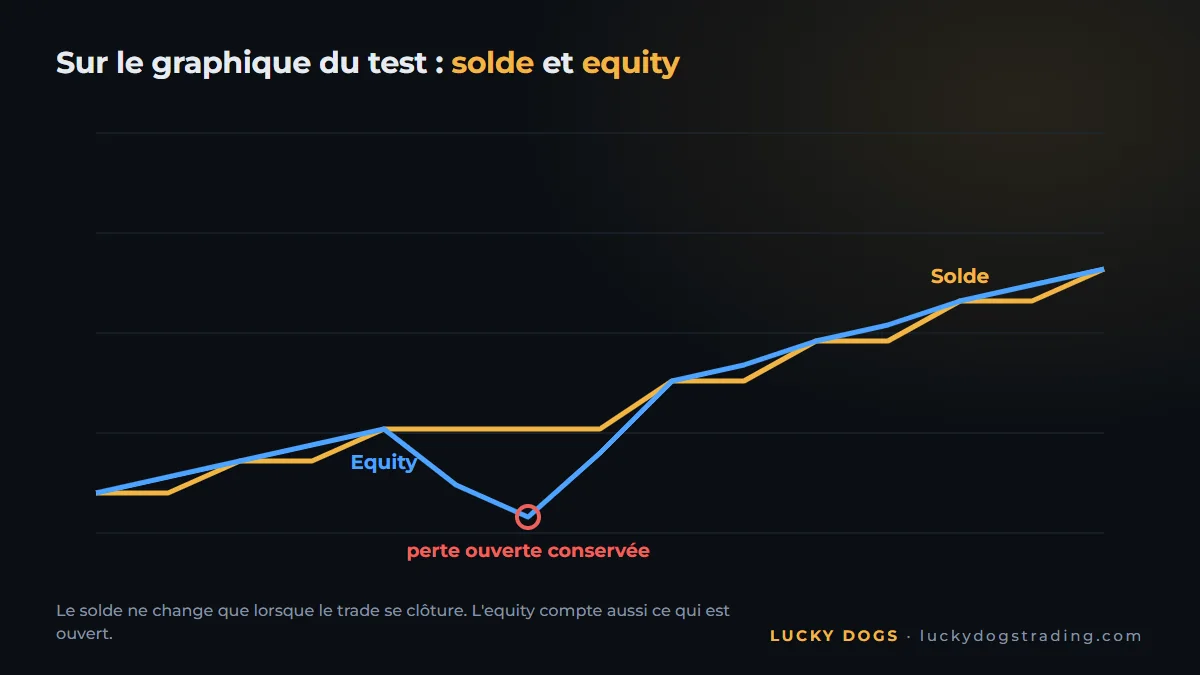
- Le graphique, avec la ligne du solde et celle de la valeur du compte (equity). Le solde ne change que lorsqu'un trade se clôture ; l'equity compte aussi ce qui est ouvert. Une equity qui s'enfonce sous le solde, c'est une position dans le rouge qu'on garde.
- Le rapport, dans l'onglet Backtest, avec le gain net, le facteur de profit, la plus forte baisse et le nombre de trades. Pour le lire sans erreur, voyez les 5 chiffres qui séparent un robot sérieux d'une promesse.
- La liste des ordres et des transactions, à la fin du rapport, avec l'heure, le volume et le prix de chaque opération. C'est là que vous voyez si le lot double après une perte.
- Le Journal du testeur, avec les messages du test et de l'EA. C'est le premier endroit à regarder quand quelque chose ne marche pas.
Backtest, test forward et compte démo : ce que chacun prouve
Chaque étape répond à une question différente, et aucune ne remplace l'autre :
| Backtest | Test forward (dans le testeur) | Compte démo en direct | |
|---|---|---|---|
| Où il tourne | Testeur de stratégies, sur l'historique | Testeur de stratégies, sur une portion de la fin de la période que l'optimisation n'a pas vue | votre courtier, en temps réel |
| Ce qu'il prouve | la règle se répète dans le passé | la règle n'a pas été ajustée seulement pour le passé | l'exécution réelle : spread, slippage, horaire, terminal allumé |
| Quand l'utiliser | toujours, en premier | quand il y a de l'optimisation | avant l'argent réel |
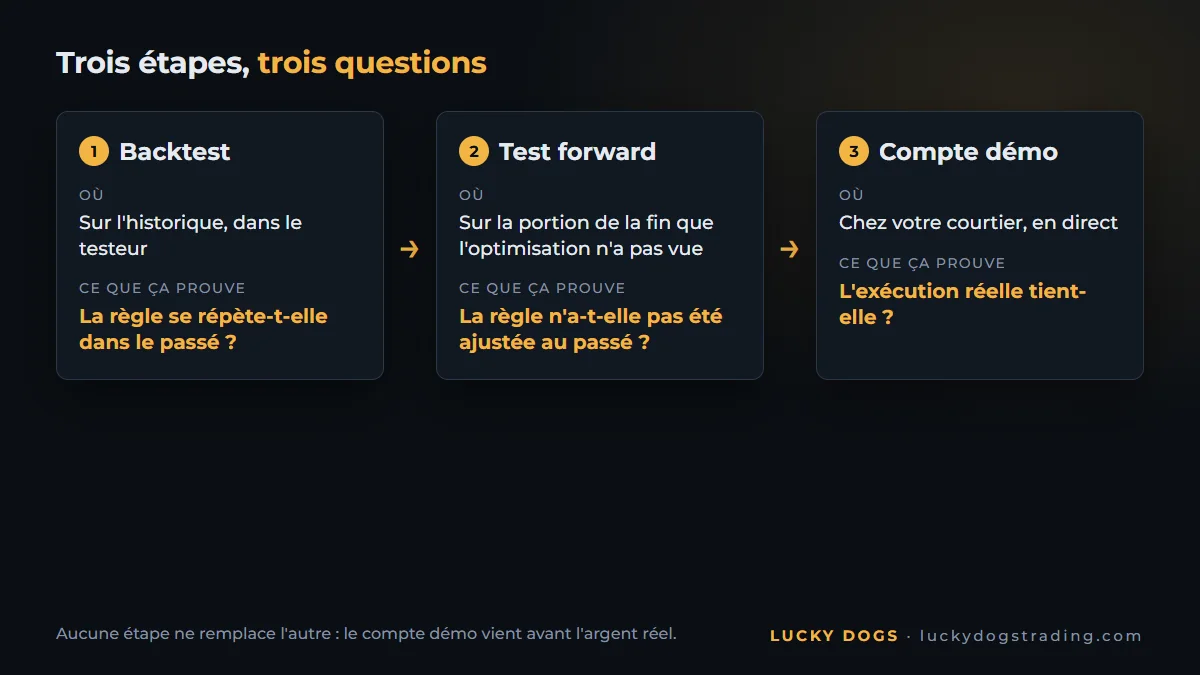
Le forward du testeur est le champ "Avancé" de l'étape 6. Il met de côté un morceau de la fin de la période : 1/2, 1/3, 1/4 ou à partir d'une date ("Personnalisé"). Le résultat de ce morceau apparaît dans l'onglet du forward. L'optimisation ne travaille que sur le début, et le robot est ensuite testé sur le morceau qu'elle n'a pas vu. Si le résultat s'effondre sur la portion mise de côté, l'optimisation a appris le passé par cœur.
Le compte démo est la dernière étape avant l'argent réel : des prix en direct, de l'argent fictif et le robot allumé jour et nuit chez votre courtier. Avec un EA payant du Market, le chemin est la démo gratuite du vendeur ou, quand il la propose, la location de 1 mois : lancez-le sur un compte démo avant l'argent réel.
Les 6 erreurs qui rendent un backtest trop beau
- Modélisation rapide sur un robot rapide. L'OHLC ou les prix d'ouverture sur un robot qui trade en minutes inventent l'ordre des prix dans la bougie. À la place : "Chaque tick basé sur des ticks réels" dans le test qui décide.
- Période choisie à la main. La bonne année, sans l'année difficile. À la place : la période récente pour décider et tout l'historique pour trouver la plus forte baisse.
- Dépôt ou levier que vous n'avez pas. Avec un autre dépôt, le lot du test n'est pas celui de votre compte. À la place : le dépôt et le levier que vous utiliserez.
- Coût fictif. Délai zéro, un courtier différent du vôtre, un compte sans la commission que vous payez. À la place : votre courtier, votre type de compte et un délai d'exécution.
- Optimiser jusqu'à ce que ça colle. Toucher aux paramètres jusqu'à ce que la courbe soit parfaite dans le passé. À la place : peu de paramètres, forward activé et méfiance envers la courbe parfaite. Voyez l'overfitting : pourquoi le robot parfait au test perd sur le compte.
- Ne regarder que le solde. Le solde cache la position ouverte dans le rouge. À la place : la ligne d'equity et la plus forte baisse mesurée avec elle.
Testez nos EA en ticks réels
Tout ce que ce guide enseigne, vous l'appliquez dès aujourd'hui à nos trois EA sur l'or. Les trois ont une démo gratuite qui tourne dans le Testeur de stratégies, et la fiche de chaque test est sur la page de chaque EA, pour que vous le refassiez exactement comme il a été fait : ticks réels, spread et commission réels.
| EA | Période | Dépôt | Courtier et symbole | Levier | Profil par défaut |
|---|---|---|---|---|---|
| Collie Gold | janvier 2021 au 22 octobre 2026 | 1 000 USD | Vantage, XAUUSD+ | 1:1000 | Moderate |
| Pitbull Gold | janvier 2021 au 31 octobre 2026 | 10 000 USD | Vantage, XAUUSD+ | 1:500 | Balanced |
| Beagle Gold | janvier 2023 à octobre 2026 | 10 000 USD | Vantage, XAUUSD+ | 1:100 | Moderate |
Un détail aide : le tableau année par année de chaque page repart chaque année avec le même dépôt. Pour refaire une année, lancez seulement cette année, avec le dépôt de la fiche.
Et un chiffre par EA, dans le test en ticks réels :
- Collie Gold : +586 % en 2025 en profil Moderate. Plus forte baisse continue : 37 %.
- Pitbull Gold : +884 % en 2025 en profil Balanced, et 21 mois sur 22 en gain en 2025 et 2026. Plus forte baisse continue : 49 %, en 2024.
- Beagle Gold : +184 % en 2025 en profil Moderate, et 21 mois sur 22 en gain en 2025 et 2026. Plus forte baisse continue : 27 %.
Ensuite, passez à vos conditions : votre dépôt, votre courtier, la période la plus récente. Les trois reconnaissent l'or sous n'importe quel nom et détectent seuls le fuseau du courtier, et choisir le profil est toute la configuration : le test chez votre courtier tourne sans autre réglage.
Lancez 2025 et 2026 avec les données de votre courtier et comparez avec la page : téléchargez la démo des trois et comparez côte à côte. Si vous hésitez entre des robots de vendeurs différents, suivez la méthode de l'acheteur, de la page du vendeur à la décision.
Questions fréquentes
Le backtest sur MT5 est-il gratuit ?
Oui. Le Testeur de stratégies est fourni avec MetaTrader 5, et l'historique vient de votre courtier, sans frais. Il n'existe pas de "téléchargement du testeur" à part. Et le test tourne dans votre MT5, sur votre ordinateur ou sur un VPS, pas sur un site.
Peut-on faire un backtest sur MT5 depuis le téléphone ?
Non. L'application MT5 sur téléphone n'a pas de testeur de stratégies : le backtest se fait sur le MT5 pour ordinateur.
Peut-on faire un backtest manuel sur MT5 ?
Le Testeur de stratégies est fait pour tester des robots : avec la Visualisation, vous regardez le robot trader et vous voyez chaque entrée sur le graphique. Pour vous entraîner à trader à la main, le chemin le plus simple est un compte démo, avec un prix en direct et de l'argent fictif.
Pourquoi le testeur de stratégie n'ouvre-t-il aucune opération ?
Les causes les plus courantes sont quatre : le mauvais symbole, une période sans historique téléchargé, un dépôt trop petit pour le lot minimum et un paramètre qui empêche l'entrée. Le premier endroit à regarder est le Journal du testeur, où le test et l'EA écrivent ce qui s'est passé.
Combien de temps dure un backtest en ticks réels ?
Le premier test d'une période prend plus de temps, parce qu'il télécharge les ticks du courtier. Ensuite, cela dépend de la longueur de la période, du robot et de votre ordinateur. Les tests suivants de la même période sont bien plus rapides.
Le résultat du backtest se répète-t-il sur le compte réel ?
Il s'en approche quand le test utilise des ticks réels, votre courtier et vos coûts. Reste hors du test l'exécution en direct : le slippage, le spread à l'annonce et le terminal éteint. La taille normale de cet écart est dans notre guide sur pourquoi le résultat du compte réel diffère.
Un backtest est aussi réel que les prix qu'il utilise. Téléchargez la démo de nos trois EA, lancez 2025 et 2026 en ticks réels avec les données de votre courtier, et comparez avec la page : nos EA sur l'or, côte à côte.